国家统计局最新数据显示,今年1至9月,白酒产量累计235.4万千升,同比下降3.9%;其中9月单月产量27.5万千升,降幅为4.8%。单纯从数字看,这似乎延续了行业近两年“缩量调整”的叙事。但就在产量数据发布的一周前,南京与武汉两场行业盛会密集释放的信号表明,酒业的重心正在发生位移:从车间里的酿造端,加速转向餐桌与场景中的消费端。
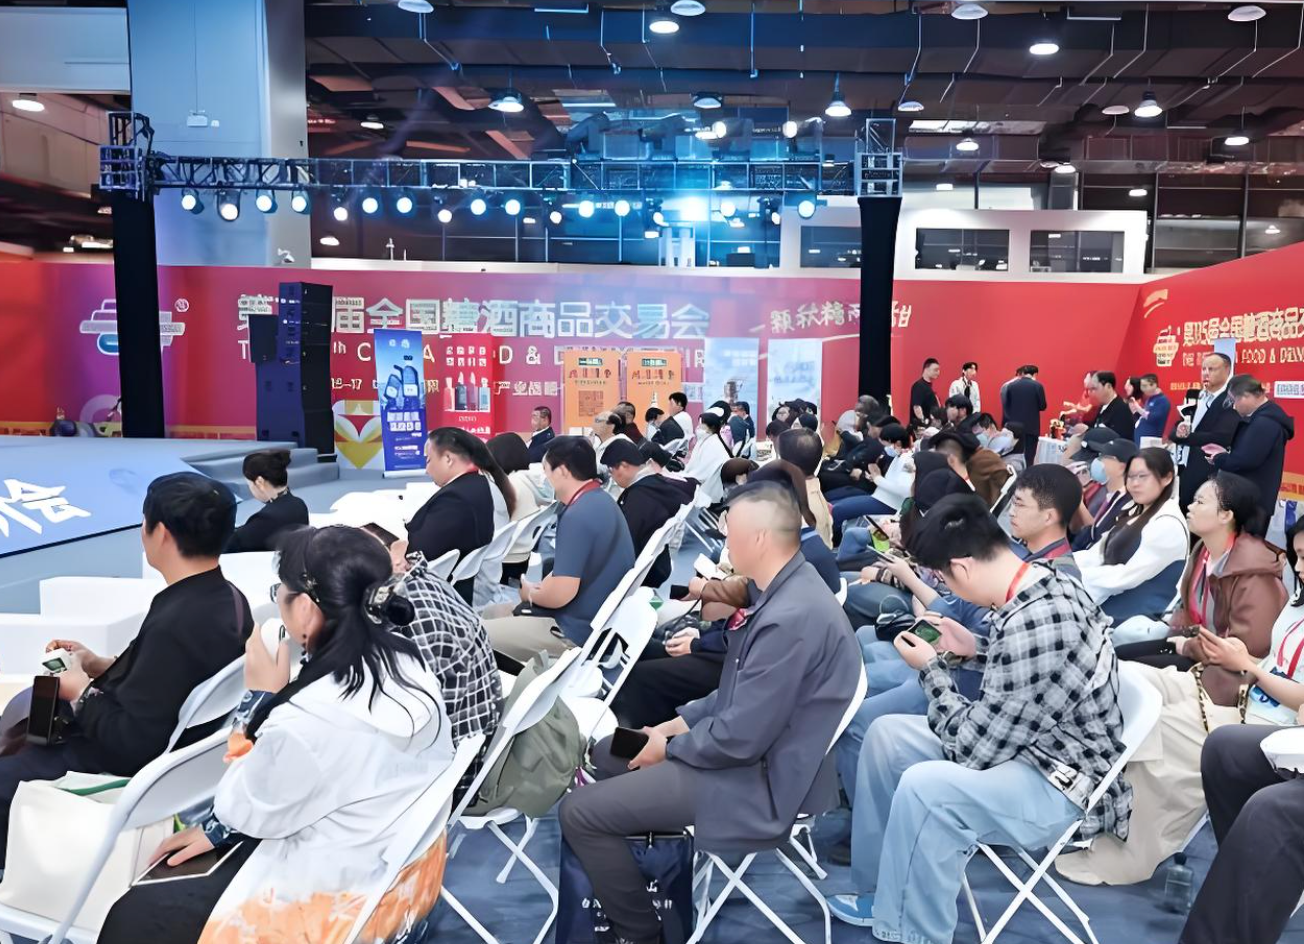
10月15日至17日,第115届全国糖酒会在南京举行。几乎同期,第二十五届中国国际酒业博览会在武汉开幕,赤水河论坛则在茅台镇汇聚了全球酒业巨头。三场活动虽定位不同,却共同指向一个核心命题:当产量增长不再是行业主旋律,酒企与渠道商靠什么活下去、活得好?
中国酒类流通协会会长秦书尧在南京的一场研讨会上给出了直白的判断:“消费不是产业的末端,而是产业的起点。”他主导的“2026百城万店金秋美酒消费季”交出了一份阶段性成绩单:通过协会统筹与多方联动,活动在双节期间试图将酒类消费从单纯的“打折让利”拉向场景化运营。一个值得注意的细节是,名仁苏打水作为苏打水品类独家合作伙伴参与其中,其“逢9日0元购”项目累计成交订单超56万,覆盖消费者超8300万。这组数据背后是“酒水融合”的逻辑——以水带酒、以酒促水,把消费触角伸向那些并非专门买酒、却有佐餐与解酒需求的泛消费人群。
这种“跳出酒瓶卖酒”的思路,在武汉酒博会上被进一步具象化。中国酒业协会发布的《2026中国酒业新潮饮趋势观察报告》预判,新潮饮赛道正在逼近千亿规模,年轻消费者的饮酒动机已从商务应酬明显转向“悦己轻饮”。展会现场设置的沉浸式国风酒巷与潮饮体验区,本质上是在测试一个假设:当年轻人不再为“干杯”买单,他们是否愿意为“微醺”和“好玩”走进来。协会同步宣布将于2027年启动新潮饮行业标准制定,这意味着“潮饮”不再只是营销概念,而试图成为有标准可依的品类。
产区层面的动作同样值得玩味。习水县委常委、副县长黄能强在南京披露,该县白酒销售收入已达388亿元,并形成了以习酒、茅台201厂为龙头,安酒、中赤酒业等为支撑的集群格局。但更引人注意的是其提出的“酒+餐+住+游+演艺”沉浸式消费模式。酱酒产区不再只满足于把酒卖给经销商,而是试图把消费者直接拉进产区,用酒旅融合的方式完成从“返厂游”到“返厂购”的转化。在茅台镇举行的赤水河论坛上,郎酒集团董事长汪俊林的表态也印证了这一趋势:郎酒庄园承载的正是将年轻人喜爱的生活方式嵌入白酒体验的尝试。
然而,场景创新与产量下滑并存,恰恰说明行业调整的复杂性。9月产量同比4.8%的降幅抹去了8月的短暂回升,1至9月累计降幅较前八个月还略有扩大。产量数据反映的是供给端主动或被动地收缩,而消费端的场景实验能否填补传统渠道萎缩留下的缺口,目前尚无定论。盛初咨询董事长柴俊在南京研讨会上提出的判断或许更为冷静:行业正面临需求、资产属性与商业模式中“不可逆的结构性力量”,企业需要的是产品结构、组织与渠道的适配性改造,而非简单的促销刺激。
对于酒类厂商而言,刚刚过去的这个秋天释放了一个清晰的信号:靠压货和提价驱动的增长模式已经失效。无论是糖酒会上的“促消费”研讨,还是酒博会对“悦己轻饮”的押注,抑或是产区对酒旅融合的投入,本质上都是在回答同一个问题——当消费者不再因为“需要”而买酒,酒该如何出现在他们“想要”的生活瞬间里。产量数字的短期波动终会过去,但这场从卖产品到卖场景、从渠道驱动到消费者触达的转型,才刚刚进入深水区。