第 115 届南京全国糖酒会收官、赤水河流域产业论坛召开、郎酒重阳下沙大典举行,多重行业热点集中释放。叠加中秋国庆双节终端动销数据复盘,白酒行业正呈现 “旺季平淡、结构分化、品质为王、场景迭代” 的鲜明特征,行业粗放增长时代正式落幕,存量博弈下的价值竞争全面开启。
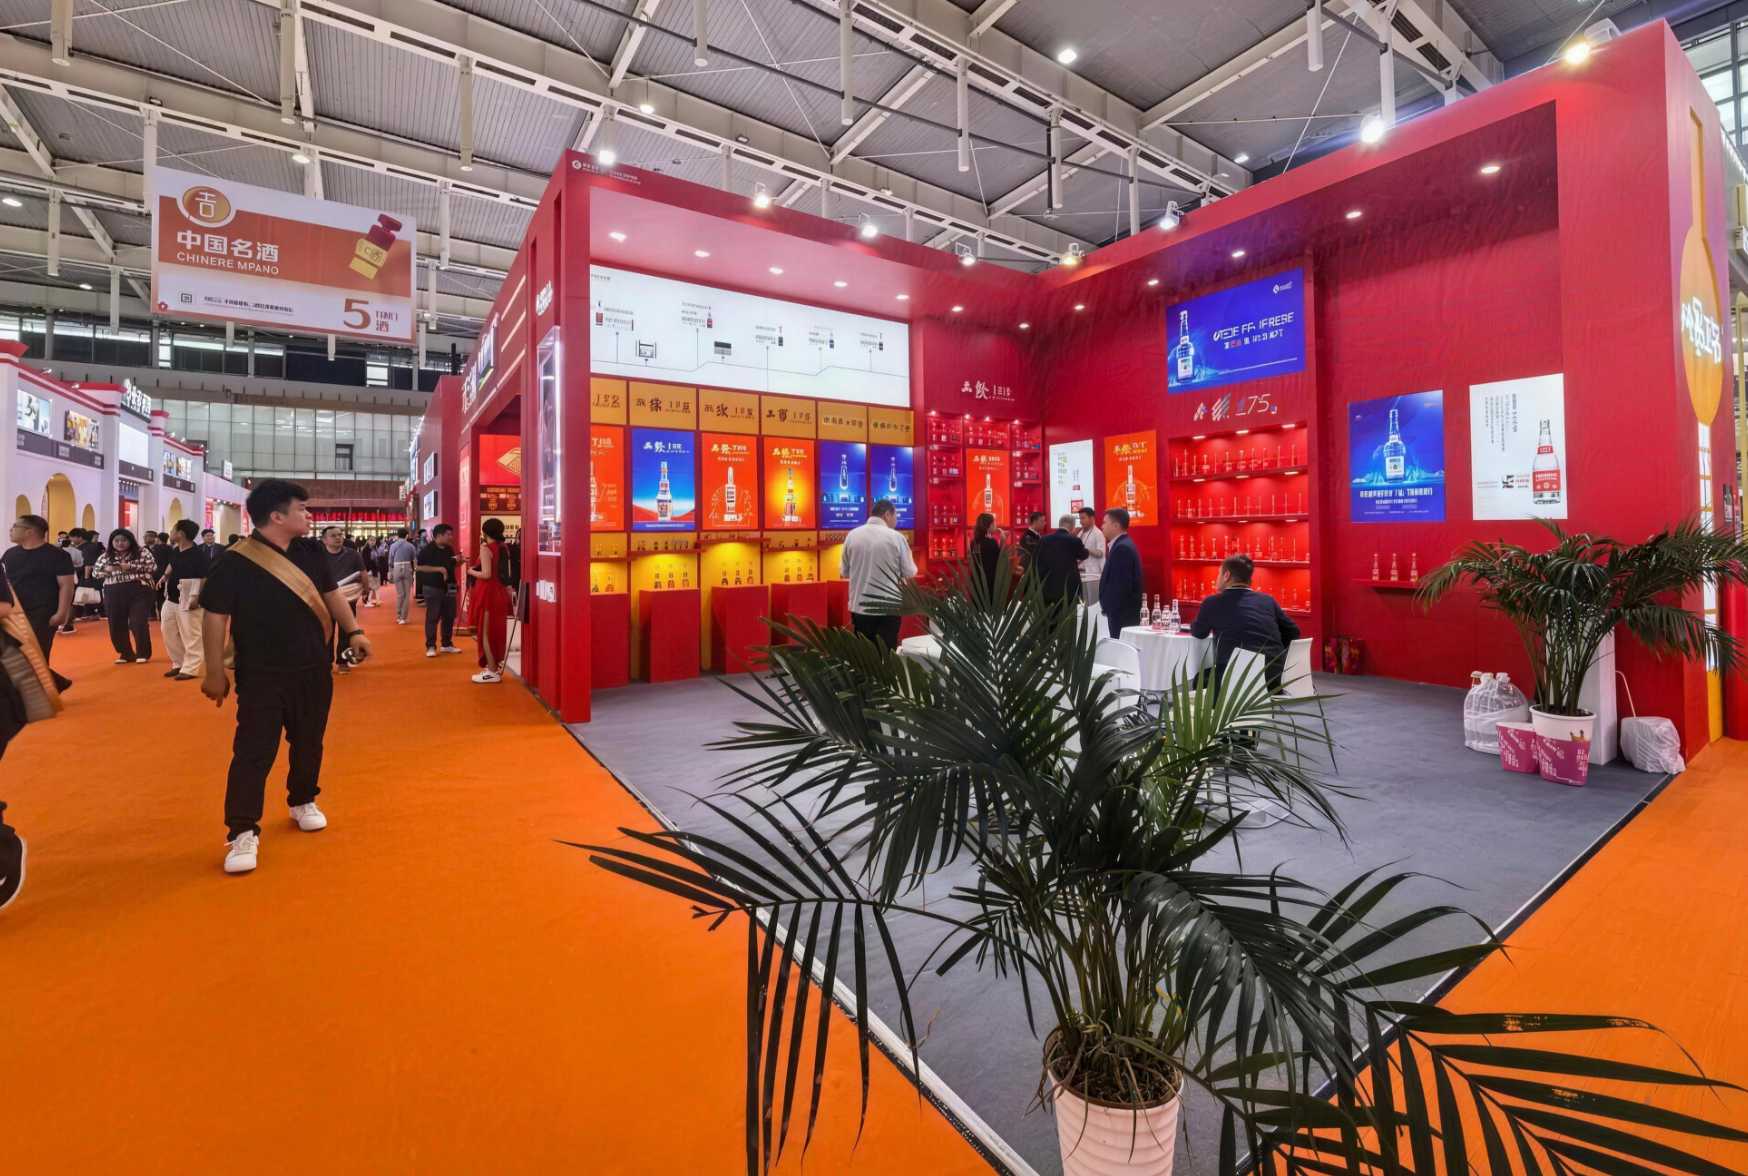
刚刚结束的南京秋糖,被视为行业风向标。本届展会 3500 余家展商到场,但头部名酒不再重金投入酒店展,招商重心从渠道压货转向 C 端消费者运营。经销商选品趋于谨慎,不再盲目打款囤货,行业博弈关系发生反转,经销商话语权持续提升。展会现场一大亮点是低度酒、露酒、养生酒首次设立专属展区,多家老牌酒企推出低度新品,瞄准年轻群体 “微醺”、家庭小聚、户外轻社交等新兴场景,应对消费代际更迭带来的需求变化。
双节消费数据印证行业结构性分化。今年中秋、国庆旺季整体动销偏平淡,传统商务宴请、大额礼赠需求收缩,大众家宴、日常自饮成为市场基本盘,百元至 300 元价位带高性价比产品动销表现突出。消费心态明显趋于理性,消费者更加看重质价比,不再单纯追逐高端溢价,酒企营销重心从渠道压货转向终端真实开瓶,扫码互动、场景体验、文化礼赠成为拉动动销的主流手段,行业告别依靠渠道库存制造的虚假繁荣。
产区与品质战略迎来集中发声。10 月 17 日 - 18 日,2026 赤水河论坛在茅台镇举办,国内外 17 家酒业机构共同发起《全球酒业可持续发展伙伴倡议》,围绕产区生态、数字酿造、白酒国际化开展对话,推动中国白酒以产区文化为根基,探索国际化表达路径。同日,郎酒重阳下沙大典披露最新贮酒数据:郎酒优质酱酒贮存量达到 32.5 万吨,坚持 “存十卖一” 原则,2027 年酱香郎酒投放总量不超过 3.2 万吨,其中红运郎限量投放仅 300 吨,以长周期贮存夯实品质底盘,也释放酱酒行业重库存、控投放、守品质的行业信号。
行业基本面呈现 “边际修复、分化加剧” 态势。白酒总产量连续多年下行,但 2026 年 8 月规上白酒产量迎来 26 个月以来首次单月同比正增长,批发价格指数止跌微升,释放微弱回暖信号。但复苏并不均衡:一线名酒基本面韧性更强;次高端、部分区域地产酒仍面临库存去化、价盘承压难题。市场普遍判断,行业不会迎来全面普涨,而是分层修复,具备产区优势、稳定库存、扎实终端动销能力的品牌将持续抢占市场份额,行业集中度加速提升。
与此同时,数字化、文化化、可持续发展成为酒企破局的共同方向。一方面,企业依托私域、小程序、电商平台直面 C 端消费者,用数字化工具管控渠道库存;另一方面,重阳下沙、产区文化、非遗酿造等文化叙事持续强化,白酒从单纯的饮品,向文化消费品转型。在消费场景迭代背景下,传统白酒品牌同步布局低度化、小容量、可调饮新品,挖掘年轻消费圈层增量。
业内专家表示,当前酒业已经进入深度结构性调整的高质量发展阶段。过去依靠宴席、商务礼赠驱动的增长逻辑逐步弱化,行业增长底层逻辑转向真实饮用需求。未来,坚守品质、严控库存、贴近终端、创新消费场景,将是酒企穿越周期的核心抓手。